L’essentiel à retenir : la martingale consiste à augmenter les mises après une perte pour tenter de récupérer les sommes perdues et dégager un bénéfice au prochain pari gagnant. Elle ne rend pas votre pronostic plus probable. À cote 2,00, une mise initiale de 10 € devient une mise de 320 € après cinq défaites consécutives, alors que 310 € sont déjà perdus. Je vous déconseille cette progression : une mauvaise série peut absorber le budget que vous aviez prévu de consacrer aux paris.

Vous perdez un pari, vous augmentez la mise suivante, puis vous recommencez jusqu’à gagner. La promesse de la martingale tient en quelques mots : récupérer les pertes avec un seul pari gagnant.
Quand j’ai découvert cette méthode, je l’ai testée sur Excel avant de miser de l’argent réel. Ce qui m’a marqué, c’est l’écart entre le petit bénéfice recherché et les sommes nécessaires pour poursuivre après plusieurs défaites. Je vous montre les calculs et les limites de cette progression.
📺 Dans cette vidéo, je reviens notamment sur les promesses de gains associées à la martingale et aux montantes.
Qu’est-ce que la martingale en paris sportifs ?
La martingale est une progression de mises : après un pari perdu, vous augmentez la somme engagée pour tenter de couvrir les pertes précédentes et obtenir un bénéfice au prochain succès. Une fois cet objectif atteint, vous revenez à la mise de départ.
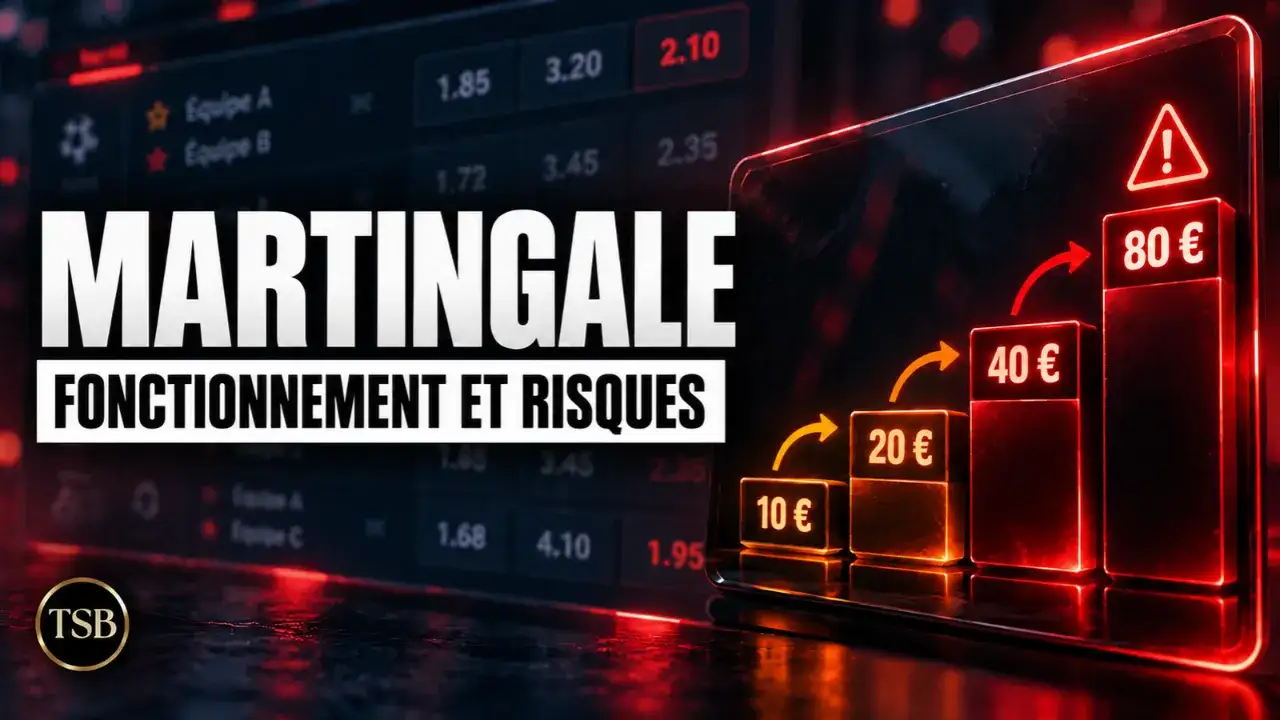
Dans sa version classique, à cote constante de 2,00, vous doublez après chaque défaite. Une première mise de 10 € devient donc 20 €, puis 40 €, puis 80 €.
Si le quatrième pari gagne, les 80 € misés rapportent 160 €, mise comprise. Vous avez engagé 150 € au total : le bénéfice de la série est de 10 €.
Ce résultat suppose que le pari gagne et que vous puissiez engager les 80 € nécessaires. La progression ne vous aide pas à mieux choisir le match. Elle modifie les sommes exposées au risque.
Formule et calcul : comment déterminer sa mise ?
Doubler sa mise ne suffit pas dans toutes les situations. Le montant nécessaire dépend de la cote du prochain pari, des pertes déjà accumulées et du bénéfice recherché.
Pour un pari gagnant réglé à la cote décimale annoncée, le calcul est :
Mise suivante = (pertes cumulées + bénéfice visé) / (cote − 1)
Prenons un exemple fictif : vous avez perdu 10 € et souhaitez terminer la série avec un bénéfice de 5 €. À une cote de 1,50, il faudrait engager :
(10 + 5) / (1,50 − 1) = 30 €
Si ce pari gagne, le bookmaker vous reverse 45 €, mise comprise. Vous avez engagé 40 € sur les deux paris : votre bénéfice total est donc de 5 €. S’il perd, les pertes cumulées passent à 40 €.
Si la cote suivante reste à 1,50, viser les mêmes 5 € demanderait alors une mise de 90 € : (40 + 5) / 0,50.
Ce calcul décrit la progression des mises. Il ne garantit ni le prochain résultat ni la possibilité de poursuivre la série avec votre budget.
Mon tableau Excel : de 10 € à 5 120 € au dixième pari
J’ai testé la martingale à blanc sur Excel. Pour comprendre le doublement, prenons une mise de départ de 10 € et une cote constante de 2,00.
Après chaque défaite, la mise suivante double. Voici les montants nécessaires pour poursuivre la même série :
| Pari dans la série | Mise à engager | Pertes accumulées avant ce pari | Total perdu si ce pari échoue |
|---|---|---|---|
| 1 | 10 € | 0 € | 10 € |
| 2 | 20 € | 10 € | 30 € |
| 3 | 40 € | 30 € | 70 € |
| 4 | 80 € | 70 € | 150 € |
| 5 | 160 € | 150 € | 310 € |
| 6 | 320 € | 310 € | 630 € |
| 7 | 640 € | 630 € | 1 270 € |
| 8 | 1 280 € | 1 270 € | 2 550 € |
| 9 | 2 560 € | 2 550 € | 5 110 € |
| 10 | 5 120 € | 5 110 € | 10 230 € |

Au dixième pari, neuf paris ont déjà été perdus. Il faudrait engager 5 120 € supplémentaires après avoir perdu 5 110 €, pour viser encore le même bénéfice de 10 €.
Avec un budget initial de 500 €, la progression s’arrête bien plus tôt : après cinq défaites, vous avez perdu 310 €. Il vous reste 190 €, alors que la mise suivante demanderait 320 €.
C’est ce décalage que je retiens de mes simulations. Une mise de départ de 10 € peut sembler limitée, mais elle ne représente pas le budget nécessaire pour poursuivre la série.
Pourquoi la martingale ne garantit-elle pas un bénéfice ?
Une martingale peut se terminer avec un gain. Vous pouvez même enchaîner plusieurs séries gagnantes. Le problème est qu’une série interrompue peut effacer les bénéfices accumulés auparavant.
Dans l’exemple avec une cote de 2,00, chaque série terminée avec succès rapporte 10 €. Cinq défaites consécutives coûtent 310 € si vous vous arrêtez à ce stade : l’équivalent de 31 séries gagnantes.
Augmenter la mise ne rend pas le prochain pronostic plus probable. Il faut toujours analyser le match et évaluer la cote proposée. Une succession de pertes ne suffit pas à conclure que le prochain pari sera gagnant.
La progression peut aussi vous pousser à choisir un pari pour récupérer de l’argent, alors que vous ne l’auriez pas joué autrement. Le montant perdu finit par dicter votre décision.
Doubler à une petite cote ne suffit pas
Prenons un autre exemple fictif. Vous perdez 10 €, puis misez 20 € à cote 1,50. Si ce deuxième pari gagne, le retour est de 30 €, mise comprise.
Vous avez engagé 30 € sur les deux paris : vous revenez seulement à l’équilibre.
Si les deux premiers paris perdent, puis que vous gagnez le troisième avec 40 € à cote 1,50, le retour est de 60 € pour 70 € engagés. Malgré ce pari gagnant, la série reste déficitaire de 10 €.
C’est pourquoi il faut tenir compte des pertes cumulées et de la cote, plutôt que doubler automatiquement.
Matchs nuls, Fibonacci, d’Alembert : les variantes changent-elles le problème ?
Une martingale sur les matchs nuls consiste à répéter des paris sur le nul en augmentant les mises après les échecs. Certains parieurs suivent ainsi la même équipe jusqu’à ce qu’elle fasse match nul.
Mais une équipe qui n’a pas fait de nul depuis plusieurs journées n’est pas obligée d’en faire un au prochain match. Il faut examiner son adversaire, les effectifs et le contexte de la rencontre. Le nombre de matchs écoulés ne suffit pas à justifier le pari.
Les cotes du nul peuvent également varier d’une rencontre à l’autre. Un doublement systématique ne correspond donc pas forcément à un objectif de bénéfice constant.
D’autres progressions modifient le rythme d’augmentation :
- D’Alembert augmente généralement la mise d’une unité après une perte et la diminue d’une unité après un gain.
- Fibonacci utilise une progression fondée sur la suite 1, 1, 2, 3, 5, 8… Les règles de recul après un gain dépendent du système retenu.
Leurs mises évoluent différemment, mais aucune de ces progressions ne rend un pronostic plus fiable. Une montée plus lente ne constitue pas, à elle seule, une preuve de rentabilité ou une protection contre les pertes.
Mon expérience avec la martingale sur Excel
Quand j’ai commencé à m’intéresser aux paris sportifs, la martingale m’a attiré. Avant de l’utiliser avec de l’argent réel, je l’ai testée à blanc sur Excel.
Dans mes simulations, je n’ai pas réussi à poursuivre durablement la progression sans épuiser le capital virtuel prévu. Cela reste mon retour d’expérience : ces essais ne permettent pas de prédire le résultat de chaque personne qui utiliserait cette méthode.
Ils m’ont néanmoins suffi pour décider de ne pas l’appliquer avec mon argent. Je ne voulais pas devoir engager une somme de plus en plus importante pour récupérer une série de petites pertes.
Un abonné m’a aussi raconté cette expérience :
« J’ai perdu 850 € en quelques jours à cause d’une martingale sur des matchs de tennis. C’est allé tellement vite, je n’ai rien vu venir… Je pensais naïvement qu’après 5 défaites, j’allais forcément finir par gagner au moins une fois ! »
Ce témoignage illustre une difficulté : après plusieurs défaites, abandonner la progression revient à accepter la perte. Continuer demande d’exposer encore davantage d’argent, sans certitude de récupérer les sommes déjà engagées.
C’est pour cette raison que je déconseille la martingale. Je préfère décider du montant que je peux perdre avant de parier, plutôt que laisser les résultats précédents m’imposer la mise suivante.
Une progression suppose de pouvoir placer chaque mise
Pour poursuivre une martingale, il faut disposer du budget demandé, mais aussi pouvoir engager la totalité de la mise à la cote utilisée dans le calcul.
Si le montant accepté est inférieur ou si la cote change avant la validation, le bénéfice attendu n’est plus le même. Le calcul doit être revu.
Il n’est toutefois pas nécessaire d’attendre un blocage pour constater le risque : dans notre exemple avec un budget de 500 €, les fonds disponibles ne permettent déjà plus de placer la sixième mise.
Que faire plutôt que chercher à récupérer ses pertes ?
Mon premier conseil est de ne pas fixer la mise suivante en fonction de ce que vous venez de perdre. Si vous ressentez le besoin de vous refaire, faites une pause avant de prendre une nouvelle décision. Mon article pour gérer le tilt dans les paris sportifs approfondit cette réaction après une perte.
Définissez un budget de loisir que vous pouvez vous permettre de perdre, sans utiliser l’argent nécessaire à vos dépenses courantes. Une mise fixe ou proportionnelle peut servir à encadrer les sommes engagées, mais elle ne garantit pas un bénéfice.
Séparez ensuite deux questions : le pari vous paraît-il justifié par votre analyse, et quelle somme êtes-vous prêt à perdre dessus ? Si la seule raison de jouer est de récupérer une perte précédente, votre choix ne repose plus sur le match.
Enfin, suivez vos mises et vos résultats. Un bilan doit tenir compte de tous les paris, y compris des séries interrompues. Quelques gains consécutifs ne suffisent pas à valider une méthode.
La recherche de récupération peut aussi conduire à multiplier les combinés à rallonge ou à miser sous le coup de la frustration. Je reviens sur ces comportements dans mon article consacré aux 7 erreurs qui vident une bankroll.
Questions fréquentes sur la martingale en paris sportifs (FAQ)
Peut-on gagner de l’argent avec une martingale ?
Oui, une série peut se terminer avec un bénéfice. Cela ne démontre pas que la méthode est rentable sur la durée. Une série perdante peut coûter davantage que ce que plusieurs séries gagnantes ont rapporté.
Quelle est la formule de calcul d’une martingale ?
Pour viser un bénéfice donné après récupération des pertes, la formule est : mise = (pertes cumulées + bénéfice visé) / (cote − 1). Elle suppose que le pari gagne et soit réglé à la cote annoncée. Elle ne garantit pas ce résultat.
Pourquoi ne suffit-il pas toujours de doubler sa mise ?
Le doublement permet de conserver le bénéfice initial visé dans l’exemple classique avec une cote de 2,00. À une cote inférieure, un pari gagnant peut laisser la série à l’équilibre ou en perte. Il faut calculer le bilan de toutes les mises engagées.
Une martingale sur les matchs nuls est-elle plus fiable ?
Pas du seul fait de viser les matchs nuls. Une série sans nul n’impose pas le résultat du prochain match. Le risque dépend notamment des rencontres choisies, des cotes et des sommes engagées.
Un tableau Excel permet-il de sécuriser la méthode ?
Un tableur permet de calculer les mises, les pertes cumulées et le budget nécessaire pour atteindre chaque palier. Il ne prédit pas les résultats. Son intérêt est de rendre les conséquences d’une série perdante visibles avant d’exposer de l’argent.
Peut-on limiter le risque en arrêtant après quelques pertes ?
Fixer une limite permet de plafonner la perte d’une série, à condition de la respecter et de ne pas relancer immédiatement une progression pour se refaire. Cela signifie aussi accepter de terminer cette série en perte, sans chercher à récupérer immédiatement les sommes perdues.
Continuer votre lecture sur les paris sportifs :
- Prolongations et tirs au but au football : la règle chez les 15 bookmakers agréés ANJ
- Bêtes noires en paris sportifs : ma méthode pour les repérer
- Petites cotes en paris sportifs : faut-il vraiment parier dessus ?
- Compte limité par un bookmaker : que faire ?
- Closing Line Value (CLV) : la seule vraie mesure de votre valeur en tant que parieur
- Parier sur les tirs cadrés : maîtriser ce marché statistique


